- Market Value (2025): USD 169.1 Mn
- Estimated Value (2026): USD 180.4 Mn
- Forecast Value (2036): USD 343.4 Mn
- CAGR (2026-2036): 6.7%
Quelle est la valeur prévue du marché de la réparation durale d’ici 2036 ?
USD 180.4 millions en 2026 pour USD 343.4 millions d’ici 2036 à 6.7% CAGR.
- Fact.MR estime que le marché de la réparation durale a atteint USD 169.1 millions en 2025, les greffes de collagène pour la fermeture crânienne constituant la majeure partie de cette base.
- Les revenus passeront de USD 180.4 millions en 2026 à USD 343.4 millions d’ici 2036, à mesure que davantage de cas crâniens et spinaux se termineront par une greffe ou un scellant.
- Un 6.7% CAGR devrait porter le marché jusqu’en 2036, car la chirurgie de la colonne vertébrale chez les patients âgés contribue à une demande crânienne stable.
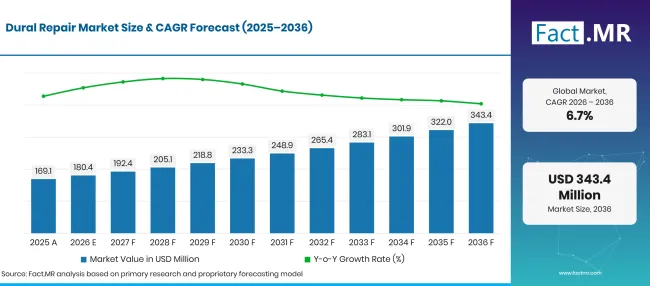
Factmr Dural Repair Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 169.1 |
| 2026 | Estimation | 180.4 |
| 2036 | Prévisions | 343.4 |
| CAGR 2026 à 2036 | Période de prévision | 6.7% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de la réparation durale ?
La période 2026-2036 ajoute USD 163.0 millions de nouveaux éléments, concentrés sur la neurochirurgie hospitalière et la fermeture de la colonne vertébrale.
- Moteurs de la demande sur le marché
- Les maladies neurologiques maintiennent un volume élevé de chirurgies crâniennes. L’Organisation mondiale de la santé a rapporté en octobre 2025 que les conditions neurologiques affectent plus de 40% de la population mondiale, soit plus de 3 milliards de personnes [1]. La résection tumorale, l’évacuation d’hémorragie et la décompression de Chiari se terminent souvent par une greffe durale ou un scellant à la fermeture.
- Le traumatisme crée un besoin constant de craniotomie d’urgence et de stabilisation de la colonne vertébrale. Une fiche d’information de l’OMS datée de juillet 2026 indique qu’environ 1.16 millions de personnes meurent chaque année dans des accidents de la route, tandis que 20 à 50 millions de plus sont blessées [2]. Les blessures à la tête dues à des accidents et chutes laissent souvent des déchirures durales que les chirurgiens doivent fermer.
- La chirurgie de la colonne vertébrale ajoute une seconde source de vente de produits. La durotomie incidentelle lors de la décompression et de la fusion nécessite une réparation rapide. Les chirurgiens appliquent de plus en plus un scellant sur la ligne de suture pour réduire le risque de fuite postopératoire.
- La conception du produit évolue vers une fermeture plus rapide. Les greffons onlay sans suture et les scellants en spray qui se fixent en quelques secondes raccourcissent la phase finale de la chirurgie. Les hôpitaux valorisent ces gains à mesure que le temps en salle d’opération devient plus coûteux.
- Segments clés analysés
- Par type de produit : Biologic Dural Repair Products détiendra 62.0% part en 2026, car les chirurgiens font confiance aux greffes de collagène bovin avec des décennies d’utilisation crânienne derrière elles.
- Par application : La neurochirurgie captera 52.8% part en 2026, car les cas de tumeurs et d’hémorragies laissent de graves malformations durales nécessitant une greffe.
- Par utilisateur final : Les hôpitaux auront 58.6% part en 2026, étant donné que les traumatismes crâniens d’urgence et les cas de tumeurs cérébrales ne pourront pas être transférés en ambulatoire.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La réparation durale restera une décision de clôture que les chirurgiens prennent dans presque tous les cas crâniens ouverts. Les greffes de collagène conserveront leur plomb, tandis que les patchs synthétiques et les scellants hydrogel seront utilisés dans le travail de la colonne vertébrale. Les fournisseurs qui associent une greffe à un scellant et forment les chirurgiens sur les deux remporteront davantage de contrats hospitaliers. »
- Implications stratégiques
- Les fabricants de dispositifs devraient proposer des ensembles de greffons et de scellants adaptés à la fermeture crânienne et vertébrale, étant donné que les chirurgiens utilisent souvent les deux produits dans un même cas.
- Les équipes d’achats hospitalières doivent évaluer les taux de fuite et les coûts de réopération ainsi que le prix unitaire lorsqu’elles choisissent les produits duraux.
- Les opérateurs de centres chirurgicaux ambulatoires devraient stocker des greffes onlay et des scellants pour les cas de colonne vertébrale, car les payeurs déplacent davantage de procédures spinales vers des établissements ambulatoires.
- Les distributeurs au Brésil et dans d’autres marchés émergents devraient financer la formation des chirurgiens sur l’utilisation des scellants, puisque le choix des produits dans les hôpitaux publics dépend de la connaissance clinique.
L’Allemagne restera en tête à 8.4% CAGR, soutenue par une population vieillissante et des dépenses élevées pour les soins hospitaliers. Le Brésil suivra à 7.7% alors que les hôpitaux publics élargiront les chirurgies électives. Les États-Unis enregistreront 6.9% avec la croissance ambulatoire de la colonne vertébrale et des volumes réguliers de soins traumatistiques. La hausse des admissions hospitalières permettra au Royaume-Uni de 6.2%, tandis que le Japon fermera à 5.5% où une grande population âgée subit des interventions crâniennes et vertébrales.
Comment le marché de la réparation durale se répartit-il par segment ?
Biologic Dural Repair Products mènera le type de produit à 62.0%; La neurochirurgie dirigera l’application à 52.8%; Les hôpitaux seront les meilleurs utilisateurs finaux à 58.6%.
Quel type de produit domine ?
Les produits Biologic Dural Repair représentent 62.0% des ventes de 2026.
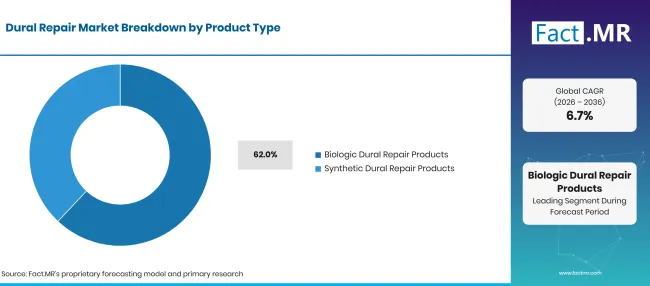
Factmr Dural Repair Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Produits biologiques de réparation durale (segment de pointe) | 62.0% |
| D’autres segments combinés | 38.0%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Les neurochirurgiens privilégient les matrices de collagène provenant du tendon bovin, du derme et du péricarde, qui s’hydratent en quelques secondes et agissent comme un échafaudage pour les nouveaux tissus duraux. Chaque matrice se conforme également à des défauts irréguliers à la base du crâne. Une greffe durale biologique peut être posée en onlay ou suturée en place. Ce choix permet à un seul produit de répondre à la fois aux cas courants et complexes. Les produits synthétiques incluent la polaire polyestéruréthane, les membranes polymères absorbables et les scellants hydrogel PEG. Ils évitent les matériaux d’origine animale et offrent une résistance constante d’un lot à l’autre. La fermeture synthétique recoupe également la catégorie plus large de la colle tissulaire et des scellants bio-adhésifs , où les chirurgiens recherchent des joints étanches en moins de temps.
Qu’est-ce qui mène le segment Application ?
La neurochirurgie devrait résumer 52.8% du total de 2026.
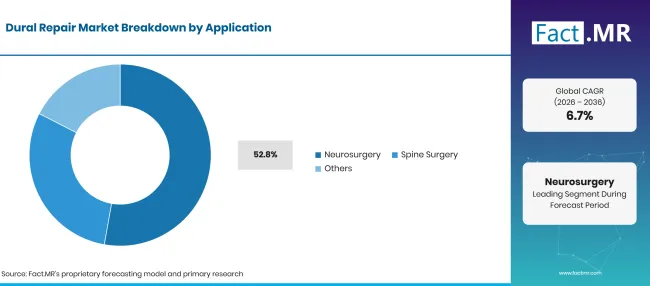
Factmr Dural Repair Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Neurochirurgie (segment principal) | 52.8% |
| D’autres segments combinés | 47.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Presque chaque craniotomie ouvre la dure-mère, donc chaque cas crânien crée une étape de fermeture à la fin. La résection tumorale, la chirurgie d’anévrisme et la craniectomie décompressive se terminent toutes par une fermeture durale. Les chirurgiens combinent souvent une greffe avec un scellant de fibrine ou un scellant synthétique pour fixer la ligne de suture. L’adoption de produits en chirurgie de la colonne vertébrale suit le vieillissement de la population et le volume des cas de décompression et de fusion. L’Organisation mondiale de la santé a rapporté en octobre 2025 que le nombre de personnes âgées de 60 ans et plus atteindrait environ 2.1 milliards d’ici 2050, soit environ le double du niveau de 2020 [3]. La maladie dégénérative chez les patients âgés augmente l’utilisation de dispositifs de colonne vertébrale en chirurgie de fusion. Chaque fusion ou décompression comporte un risque de durotomie incidentelle.
Comment la forme de l’utilisateur final demande-t-elle ?
Les hôpitaux représenteront 58.6% des revenus de 2026.
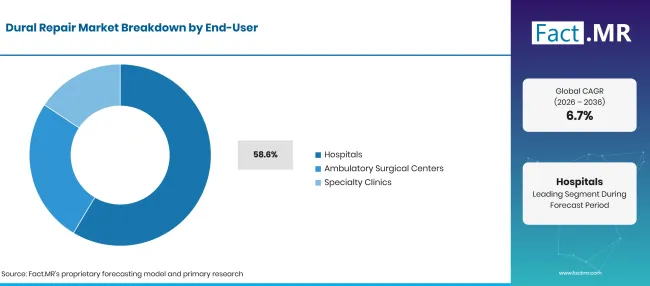
Factmr Dural Repair Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 58.6% |
| D’autres segments combinés | 41.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
La craniotomie traumatisée, la chirurgie tumorale et la reconstruction complexe de la colonne vertébrale ont toutes lieu dans les salles d’opération des hôpitaux. Ces cas nécessitent des équipes neurochirurgicales et des lits de soins intensifs sur place. Les acheteurs d’hôpitaux s’approvisionnent souvent en produits duraux en parallèle avec des agents d’hémostasie et de scellement tissulaire dans le cadre de contrats d’achat collectif. Les centres chirurgicaux ambulatoires gagnent en volume de colonne vertébrale aux États-Unis. Les Centers for Medicare & Medicaid Services ont finalisé leur règle ambulatoire 2026 en novembre 2025, retirant 285 interventions principalement musculosquelettiques de la liste réservée aux patients hospitalisés [4]. Cette règle a également ajouté 289 interventions à la liste des procédures couvertes par les ASC [4]. Les cliniques spécialisées utilisent des produits duraux en plus petits volumes pour certaines procédures mini-invasives sélectionnées.
Qu’est-ce qui accélère l’adoption du marché de la réparation durale, et qu’est-ce qui la freine ?
La demande augmentera avec la chirurgie crânienne pour les maladies neurologiques et les traumatismes, avec plus de chirurgies de la colonne vertébrale chez les patients âgés et une utilisation plus large des scellants. La croissance est limitée par le prix des greffons et scellants premium ainsi que par des règles strictes pour les implants d’origine animale.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Maladies neurologiques et volumes de chirurgie tumorale nécessitant une fermeture durale | +1.6% | Mondial | À long terme (>= 4 ans) |
| Augmentation de la chirurgie de la colonne vertébrale chez les populations vieillissantes | +1.3% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Craniotomie traumatique après des accidents de la route et des chutes | +1.0% | Amérique latine, Asie du Sud et Pacifique, Moyen-Orient et Afrique | À court terme (<= 2 ans) |
| Utilisation plus large des scellants en complément de la réparation durale suturée | +0.8% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Ensembles de greffes et de scellants pour la chirurgie de la colonne vertébrale dans les centres chirurgicaux ambulatoires | +0.8% | Amérique du Nord | Moyen terme (2-4 ans) |
| Greffes synthétiques absorbables pour les chirurgiens qui évitent les tissus animaux | +0.6% | Europe de l’Ouest, Asie de l’Est | À long terme (>= 4 ans) |
| Appels d’offres pour hôpitaux publics dans les systèmes de santé émergents | +0.5% | Amérique latine, Asie du Sud et Pacifique | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Prix premium de greffe et de scellants sous les limites budgétaires hospitalières | -0.6% | Mondial | À court terme (<= 2 ans) |
| Charge d’approbation pour les dispositifs d’origine animale et implantables dans le cadre des MDR de l’UE | -0.5% | Europe de l’Ouest, Europe de l’Est | Moyen terme (2-4 ans) |
| Rappels et lacunes d’approvisionnement dans les centrales à source unique | -0.4% | Amérique du Nord | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Quels pays étendent le marché de la réparation durale jusqu’en 2036 ?
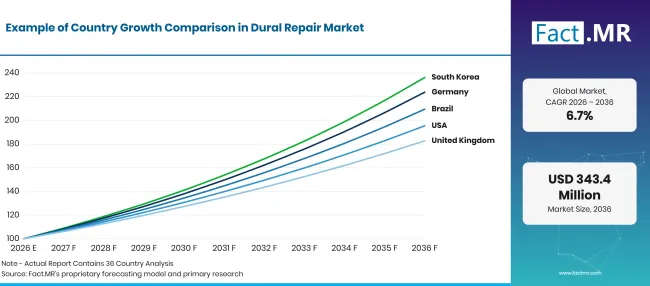
Factmr Dural Repair Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 8.4% |
| Brésil | 7.7% |
| États-Unis | 6.9% |
| Royaume-Uni | 6.2% |
| Japon | 5.5% |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
8.4% CAGR, soutenue par une population vieillissante et des dépenses hospitalières élevées.
Les hôpitaux allemands réalisent un grand volume de chirurgies crâniennes et vertébrales pour une population âgée. Destatis a rapporté en octobre 2026 que les coûts directs des maladies avaient atteint 528.5 milliards d’euros en 2024, les maladies musculosquelettiques représentant 54.3 milliards d’euros [5]. Les personnes âgées de 65 ans et plus ont représenté 53.8% des coûts totaux de la maladie la même année [5]. Les hôpitaux paient les greffes durales et les scellants à partir des paiements de cas DRG.
Comment le Brésil est-il en train de développer la demande ?
7.7% CAGR, portée par l’investissement public dans la chirurgie élective et spécialisée.
Le système de santé unifié du Brésil, le SUS, finance la plupart des neurochirurgies et chirurgies de la colonne vertébrale dans le pays. Le ministère de la Santé a rapporté dans son rapport de gestion intégrée 2025 que le SUS a réalisé plus de 14.5 millions de chirurgies électives au cours de l’année, un record pour le système [6]. Un accès plus large à la chirurgie spécialisée dans les hôpitaux publics entraînera davantage de cas crâniens et spinaux nécessitant une fermeture durale. L’enregistrement ANVISA régit l’entrée des greffons et des scellants importés.
Qu’est-ce qui soutient la croissance des États-Unis ?
6.9% CAGR, aidé par la croissance ambulatoire de la colonne vertébrale, une population plus âgée et un volume constant de soins en traumatisme.
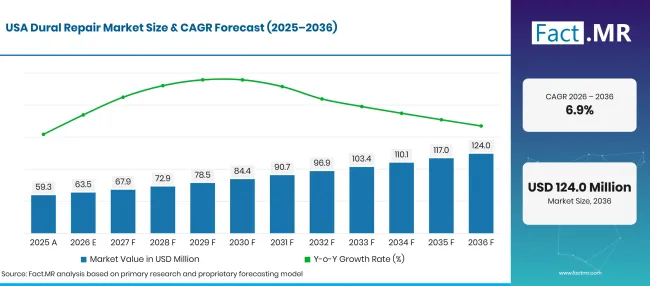
Factmr Dural Repair Market Forecast Usa | Source: Fact.MR
Le Bureau du recensement des États-Unis a rapporté en juin 2025 que la population âgée de 65 ans et plus avait atteint 61.2 millions en 2024, soit 3.1% de plus que 2023 [7]. Les personnes âgées présentent des taux plus élevés de dégénérescence vertébrale et de traumatismes crâniens liés aux chutes. Le CDC a rapporté plus de 69,000 décès liés à un traumatisme crânien aux États-Unis en 2021 [8]. Les chutes représentent près de la moitié des séjours hospitaliers pour ces blessures, selon la même page [8]. La FDA régule les greffes durales et les scellants comme dispositifs médicaux.
Comment le Royaume-Uni développe-t-il la demande ?
6.2% CAGR, suite à la hausse des admissions hospitalières en Angleterre.
NHS England a rapporté en septembre 2025 que les hôpitaux anglais avaient enregistré 22.6 millions d’épisodes de consultants terminés en 2024-25, en hausse 5.2% par rapport à l’année précédente [9]. L’Office for National Statistics a rapporté que la population britannique avait atteint environ 69.3 millions à la mi-2024 [10]. Dans les quatre pays britanniques, le nombre de personnes âgées de 65 ans et plus a augmenté au cours de la même année [10]. Les centres régionaux de neurochirurgie du NHS prennent en charge la plupart des cas crâniens et complexes de la colonne vertébrale.
Comment le Japon se comporte-t-il ?
5.5% CAGR, reflète une grande population âgée et des volumes chirurgicaux réguliers.
Le Bureau des statistiques du Japon a rapporté en septembre 2026 que les personnes âgées de 65 ans et plus étaient 36.24 millions, soit 29.6% de la population [11]. Le ministère japonais de la Santé, du Travail et du Bien-être social a rapporté que les dépenses nationales de soins médicaux avaient atteint 48.09 trillions de yens en 2023, en hausse 3.0% par rapport à l’année précédente [12]. Les chirurgiens japonais utilisent également des substituts de dure-mère absorbables domestiques fabriqués par Gunze.
Qui dirige le marché de la réparation durale ?
La compétition se déroule en trois groupes. De larges fournisseurs de neurochirurgie tels qu’Integra LifeSciences et Stryker concourent sur des gammes complètes de greffes de collagène et de scellants duraux.
Integra a présenté la matrice de régénération Durepair Dura lors de la réunion annuelle du CNS en octobre 2025, en tant que nouvelle addition à son portefeuille de greffes durales et de scellants [13]. L’entreprise a également nommé DuraGen parmi les produits ayant contribué à la croissance organique dans ses ventes de neurochirurgie pour le troisième trimestre 2025 [14]. Stryker associe des membranes de collagène DuraMatrix à des scellants duraux Adherus AutoSpray. Des fournisseurs chirurgicaux tels que B. Braun, via Aesculap, et Baxter concurrencent les patchs péricardes bovins et la polaire polyesteruréthane vendus sous de larges contrats hospitaliers. Des spécialistes des matériaux tels que Gunze et W. L. Gore sont en concurrence sur des membranes synthétiques absorbables ou non biologiques, avec une base solide au Japon. La position de fournisseur permet une fermeture étanche, un temps de manipulation en salle d’opération et un approvisionnement sécurisé.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Integra LifeSciences Holdings Corporation; Stryker Corporation; B. Braun SE (Aesculap) ; Baxter International Inc.; W. L. Gore & Associates, Inc. ; et Gunze Limited.
- Integra LifeSciences Holdings Corporation
- Stryker Corporation
- B. Braun SE (Esculap)
- Baxter International Inc.
- W. L. Gore & Associés, Inc.
- Gunze Limited
Bibliographie
- [1] Organisation mondiale de la santé. (octobre 142025).11 millions de vies perdues chaque année : une action urgente sur les soins neurologiques.
- [2] Organisation mondiale de la santé. (2026, juillet 20). Accidents de la route.
- [3] Organisation mondiale de la santé. (2025, octobre 1). Vieillissement et santé.
- [4] Centres pour les services Medicare et Medicaid. (2025, novembre 21). Système de paiement prospectif ambulatoire hospitalier (OPPS) et règle finale des centres chirurgicaux ambulatoires (CMS-1834-FC) pour l’année civile 2026.
- [5] Statistisches Bundesamt (Destatis). (2026, octobre 8). Krankheitskosten im Jahr 2024 um 7,6 % gestiegen [Les coûts des maladies ont augmenté de 7.6% en 2024].
- [6] Ministério da Saúde, Brésil. (2026). Rapport Integrado de Gestão 2025 [Rapport de gestion intégrée 2025].
- [7] Bureau du recensement des États-Unis. (juin 262025 ). Les adultes âgés sont plus nombreux que les enfants dans 11 États et près de la moitié des comtés américains.
- [8] Centres pour le contrôle et la prévention des maladies. (août 42025). Faits sur le TCC.
- [9] NHS England. (2025, septembre 25). Activité de soins hospitalisés aux patients, 2024-25.
- [10] Bureau national des statistiques. (2025, septembre 26). Estimations de la population pour le Royaume-Uni, l’Angleterre, le Pays de Galles, l’Écosse et l’Irlande du Nord : mi-2024.
- [11] Bureau des statistiques du Japon, Ministère de l’Intérieur et des Communications. (2026, septembre 20). 統計トピックス No.149 統計からみた我が国の高齢者 [Sujets statistiques n° 149: Les personnes âgées du Japon d’un point de vue statistique].
- [12] Ministère de la Santé, du Travail et du Bien-être, Japon. (2025, octobre 10). 令和5(2023)年度 国民医療費を公表します [Publication des dépenses nationales de soins médicaux pour l’exercice 2023].
- [13] Integra LifeSciences. (octobre 82025 ). Integra LifeSciences mettra en lumière le portefeuille de produits neurochirurgicaux lors de la réunion annuelle du Congrès des neurochirurgiens (CNS).
- [14] Integra LifeSciences. (2025, octobre 30). Integra LifeSciences présente les résultats financiers du troisième trimestre 2025.
Ce rapport répond
- L’utilisation du produit est cartographiée par type de produit, application et utilisateur final.
- Chaque leader de segment est nommé en même temps que les facteurs cliniques derrière sa part de 2026.
- Le vieillissement de la population, l’activité hospitalière et la capacité chirurgicale publique marquent la comparaison des cinq pays listés.
- Les fournisseurs qui vendent activement des greffes durales, des patchs et des scellants, ainsi que pour quelles gammes de produits, sont définis par entreprise.
- Les lecteurs voient comment les greffes onlay, les membranes synthétiques et les scellants en spray modifient la pratique de fermeture durerale.
Que couvre le marché de la réparation durale ?
Les produits qui ferment ou renforcent la dure-mère maternelle après qu’elle a été ouverte ou déchirée lors d’une chirurgie proviennent de ce marché. Les produits pertinents incluent les greffes de collagène, les patchs péricardes, les membranes synthétiques et les scellants duraux.
Cette évaluation suit la neurochirurgie et la chirurgie de la colonne vertébrale dans les hôpitaux, centres chirurgicaux ambulatoires et cliniques spécialisées. Les ventes sont mesurées à la valeur des produits utilisés dans chaque établissement de soins.
Qu’est-ce qui est inclus dans le périmètre ?
Les greffons suturables, les matrices d’incrustation, les substituts de dure-mère absorbables et non incorporables et les scellants indiqués comme adjuvants à la réparation durale suturée relèvent de la limite. Les produits vendus via la vente directe, les distributeurs et les fournisseurs hospitaliers sont inclus.
Les scellants ne sont comptés que lorsqu’ils sont identifiés pour la fermeture durale dans les interventions crâniennes ou spinales. Les scellants chirurgicaux généraux utilisés ailleurs dans la même opération sont comptabilisés hors de ce marché.
Qu’est-ce qui est exclu de la portée ?
Les agents hémostatiques, les substituts de greffe osseuse et les conduits de réparation nerveuse sont laissés de côté. Les plaques, vis et mailles utilisées dans la fixation cranio-maxillo-faciale sont également exclus.
Les instruments chirurgicaux, les systèmes de neuronavigation et les cathéters de drainage sont hors des limites de revenus. Les honoraires des chirurgiens et les frais de service hospitalier sont également exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
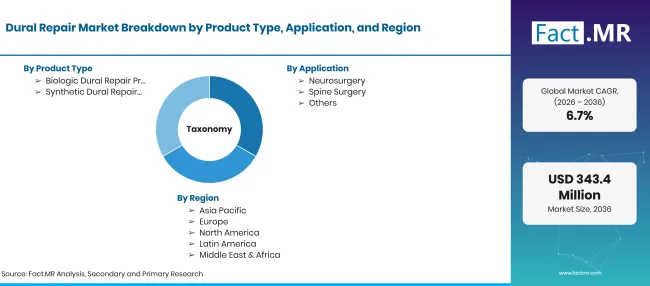
Factmr Dural Repair Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions en 2026 pour USD millions d’ici 2036 à CAGR |
| Définition du marché | Greffes implantables, patchs, matrices d’incrustation et scellants utilisés pour réparer ou renforcer la dure-mère et prévenir les fuites de liquide cérébro-rachidien après une chirurgie crânienne et spinale. Le scope couvre les produits biologiques et synthétiques vendus aux hôpitaux, centres chirurgicaux ambulatoires et cliniques spécialisées. |
| Type de produit | Produits biologiques de réparation durale ; Produits synthétiques de réparation dural ; Autres |
| Application | Neurochirurgie ; Chirurgie de la colonne vertébrale |
| Utilisateur final | Hôpitaux ; Centres chirurgicaux ambulatoires ; Cliniques spécialisées |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Integra LifeSciences Holdings Corporation; Stryker Corporation; B. Braun SE (Aesculap) ; Baxter International Inc.; W. L. Gore & Associés, Inc. ; Gunze Limited |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant des volumes de procédures crâniennes et vertébrales ; les taux d’utilisation de la réparation durale par procédure ; la tarification des greffons et des scellants ; la répartition des établissements de soins ; la croissance par pays ; et l’examen du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 16 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Produits biologiques de réparation dural
- Produits synthétiques de réparation dural
- Autres
-
Par application
- Neurochirurgie
- Chirurgie de la colonne vertébrale
-
Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de la réparation durale en 2026 ?
Quel est le CAGR du marché de la réparation durale de 2026 à 2036 ?
Quel type de produit domine le marché de la réparation durale ?
Quelle application est en tête du marché de la réparation durale ?
Quel utilisateur final est le leader du marché de la réparation durale ?
Quel pays connaîtra le plus de croissance sur le marché de la réparation dural ?
Quelles sont les principales entreprises du marché de la réparation durale ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF